[转载]CAE行业,50多年的发展,为什么至今没有大的垄断企业?
2018-05-09
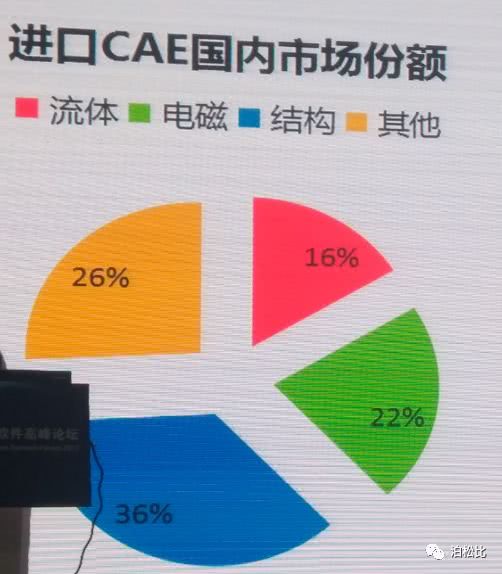
2014年国内CAE市场规模:3亿美金,这是来自某权威机构数据,最新数据不得而知(欢迎大家提供最新数据),其中结构:36%,电磁22%(近年由于电动汽车市场的火爆发展,相信这块比例有所提升);流体16%,声学、光学等其他占比26%。
然而国内自主CAE软件基本为零,所以国内CAE公司基本都是以代理国外软件的形式存在,不完全统计这种形式的公司不少于200家。国内CAE,从60年代开始发展至今也有50多年历史,很多企业也有20多年历史,但纵观整个行业,任然是群雄并起,没能形成寡头垄断。反观IT行业,百团大战、网约车、共享单车等,3年绝对是一坎,能剩下来的都形成了寡头垄断。CAE行业为什么没能形成垄断?可能有以下原因,大家一起探讨。
1 边际成本高
CAE行业边际成本高,难以形成规模效益。假设某公司一年做一个项目需要10个人,如果2个项目,就需要扩大规模,再招10个人。市场扩大,就需要相应增加人员,增加成本。这样就是说,如果有寡头垄断整个市场,那么全部CAE从业人员都将在该公司上班。但是人员的增多,没有形成规模经济,反而带来管理、运营等各种成本增加;
此外CAE行业大多以驻场外包为主,很多工程师从入职第一天开始,就外派在甲方单位,员工归属感极差,这也造成了人才流动性大。社会生物学中,个体流动性越大,越容易形成新的类群。大猩猩取食于植物的叶和芽,这种食源分布广泛均匀,所以它们形成了稳定的社会结构,相反黑猩猩食源相当不规范,所以它们形成了不稳定的临时社群,而且小类群数量居多。项目的不稳定、长期的外派流动,也必然催生更多新的类群(这里是公司)。
规模经济的难以形成、公司人员的不稳定,都造成了难以形成寡头。
2 降低的市场门槛
CAE曾几何时也是比较高大上的行业,一般国内高校,都是本科生学设计,研究生学仿真。因此,学CAE的都是相对学历较高的。但是你会发现,在客户现场做项目的,很多都是专科、本科,甚至笔者有听过某公司专门招了一批阿姨画网格,中午回家做饭,下午带孩子来公司画网格。学校与企业如此大的差距,可能也是由于软件越来越傻瓜、应用越来越成熟,造成只需要软件操作就可以解决一些实际问题。这也造成了,很多在这个行业做了5,6年的工程师,就可以自己出来扛起一杆旗啦。门槛相对降低。当然这里也有一些高端领域及高端人才。
3 服务业本质
CAE行业说到底是个服务行业,甲方提出需求,CAE公司用自己的经验、知识帮客户解决需求。但CAE分析的结果,是比较难以量化评价的,A公司的分析结果就一定比B公司好?这种情况下,可操作的空间就比较大了,选A还是选B,领导根据个人情况决定。领导和CAE公司就这样形成了共生关系。其他公司想去改变这种共生关系就比较难。
4 原厂的控制
前面有说过,国内CAE公司都是以代理为主,没有自己的核心技术壁垒,这样西门子、达索、ANSYS等原厂凭借寡头地位,都是比较强势的。在这种情形下,原厂、CAE公司不是共生关系,而是扑食关系。处在食物链底端的CAE公司,要想形成寡头谈何容易?神说,我要灭了你,你有怎能做大?
当然目前国内CAE行业也有新的发展机遇,智能制造、工业4.0等企业数字化转型的发展;军民融合、国防科工等对自主CAE的支持;产品智能化、电动化的发展,给企业带来了,电磁、热、结构、流体等跨学科领域的挑战。这些都给CAE行业带来了,新的发展机遇。
欢迎大家一起留言探讨
本文系转载,如侵权告知删。
原文链接地址:http://kuaibao.qq.com/s/20180502G03Q4G00?refer=spider